BLOG
Golpe do Pix, o que é, o que fazer e como a empresa pode prevenir

Golpe do Pix, o que é, o que fazer e como a empresa pode prevenir
O Pix cai na conta em segundos, e os golpistas apostam exatamente nessa velocidade. Eles pressionam a vítima, inventam uma urgência e esvaziam a conta antes que alguém pense duas vezes. Neste artigo, você entende como funcionam o golpe do Pix errado e o golpe do Pix falso, descobre o que fazer logo depois de cair e vê como a sua empresa reduz o risco com processos, treinamento e biometria digital.
O que é o golpe do Pix e por que ele acontece tanto?
O golpe do Pix é qualquer fraude em que o criminoso convence a vítima a transferir dinheiro, ou engana quem vende algo, por meio de uma transação Pix. Na maioria dos casos, ele não invade o sistema do banco. Ele invade a atenção da pessoa, com mensagens falsas, ligações de falsos funcionários e histórias que exigem pressa.
O Pix facilita o trabalho dele por dois motivos. A transferência chega ao destino na hora, e o dinheiro costuma sair da conta de destino em minutos. Por isso, cada minuto de demora na reação diminui a chance de recuperar o valor.
Como funciona o golpe do Pix errado?
O golpista descobre o seu número de celular, muitas vezes por pesquisas falsas nas redes sociais, e envia um Pix para esse número, já que muita gente usa o telefone como chave. Em seguida, ele liga ou manda mensagem e diz que errou a transferência. A vítima, de boa-fé, quer ajudar e devolve o dinheiro, só que o golpista pede que ela use outra conta, diferente da que enviou o valor.
Depois disso, o criminoso abre um pedido de devolução no banco e afirma que ninguém devolveu o dinheiro. Como a vítima enviou o valor a uma terceira conta, o banco trata o caso como fraude e pode debitar o mesmo valor da conta dela mais uma vez. O golpista fica com os dois pagamentos. A Febraban orienta a devolver um Pix recebido por engano somente pela função de devolução do aplicativo do banco, que manda o dinheiro de volta à conta de origem, e nunca para uma terceira conta.
O que é o golpe do Pix falso e como a sua empresa se protege?
O golpe do Pix falso atinge principalmente quem vende. O comprador mostra um comprovante adulterado, um Pix agendado que nunca vai acontecer ou uma tela que imita o aplicativo do banco, e o lojista entrega o produto sem receber nada. Outra variação usa um QR Code trocado, que leva o pagamento para a conta do criminoso.
A regra de proteção é simples: o seu time só libera a mercadoria depois de ver o valor no extrato do banco ou no aplicativo da empresa. Comprovante, print e vídeo não provam pagamento. Treine caixas, vendedores e entregadores para seguir essa regra mesmo quando o cliente reclama da demora.
Golpe do Pix, o que fazer logo depois de cair?
Aja nos primeiros minutos. Primeiro, entre em contato com o seu banco pelo aplicativo ou pelo telefone que aparece no site oficial, informe que sofreu um golpe e peça a abertura do Mecanismo Especial de Devolução, o MED. Segundo, registre um boletim de ocorrência, que também ajuda na análise do caso. Terceiro, guarde conversas, números de telefone, comprovantes e dados da conta de destino.
O prazo para a vítima pedir o MED chega a 80 dias contados da transferência, mas quanto mais cedo você pedir, maior a chance de o dinheiro ainda estar na conta do golpista. Depois do pedido, as instituições têm até sete dias para verificar indícios de irregularidade.
Evite também três erros comuns. Não negocie com o golpista, porque ele ganha tempo para esvaziar a conta. Não pague nenhuma taxa para supostamente liberar o dinheiro, já que isso apenas repete o golpe. E não apague as conversas, pois o banco e a polícia usam esses registros para rastrear os responsáveis.
Existe estorno no golpe do Pix?
O Pix não tem estorno automático, e o termo correto é devolução. O MED funciona como o caminho oficial para tentar recuperar o dinheiro em casos de fraude. Desde fevereiro de 2026, a versão atualizada do mecanismo acompanha o caminho do dinheiro quando o golpista transfere o valor para outras contas, o que aumenta as chances de recuperação.
Mesmo assim, o resultado não tem garantia, porque a devolução depende de haver saldo disponível nas contas por onde o valor passou. O MED também não cobre arrependimento, erro de valor, chave digitada errada nem desacordo comercial sem indício de fraude.
Cuidado com a variação desse golpe: o criminoso liga, finge ser do banco e promete estornar um Pix suspeito se você informar códigos, instalar um aplicativo ou transferir o valor para uma conta segura. O banco de verdade nunca pede nada disso. Desligue e retorne pelo canal oficial do aplicativo.
Fiz um Pix por engano: o que fazer?
Se você digitou a chave errada e não houve fraude, avise o seu banco imediatamente. O banco tenta contato com a instituição de quem recebeu, e a devolução depende da concordância dessa pessoa. Por isso, também tente falar com o destinatário, quando você o conhece, e peça a devolução pelo aplicativo.
Se você recebeu um Pix por engano, devolva o valor pela função de devolução do aplicativo e nunca para outra conta. Ficar com um dinheiro que chegou por erro pode configurar apropriação de coisa havida por erro, crime previsto no Código Penal. Desconfie, porém, de quem exige a devolução por fora do aplicativo, porque esse é o sinal clássico do golpe do Pix errado.
Como a empresa pode prevenir o golpe do Pix?
A prevenção começa nos processos. Exija dupla aprovação para pagamentos acima de um valor definido, confira sempre o nome do recebedor que o banco mostra antes da confirmação e valide por telefone qualquer mudança de conta bancária de um fornecedor. Cadastre as chaves dos fornecedores conhecidos e reduza os limites de transferência, principalmente à noite.
Depois, invista em treinamento. Ensine a equipe a reconhecer os sinais de golpe: urgência, pedido de devolução para outra conta, ligação de um suposto gerente que pede dados ou códigos e links enviados por mensagem. Avise também os seus clientes, porque um cliente enganado em nome da sua marca prejudica a sua reputação.
Como a biometria digital reduz o risco de golpe do Pix?
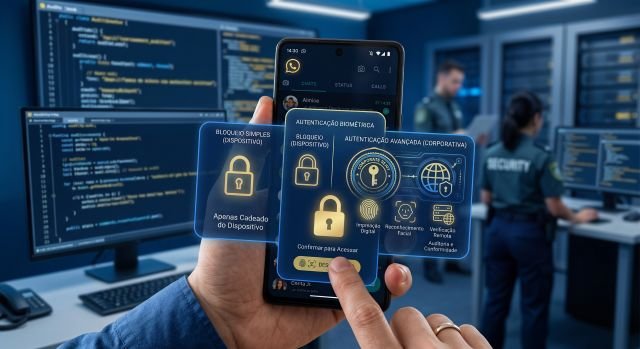
A biometria digital reforça a segurança no momento em que alguém autoriza o Pix. Em vez de depender apenas de senha, que o criminoso rouba ou adivinha, o aplicativo da empresa exige a impressão digital do usuário e a vincula a uma chave criptográfica protegida no aparelho. Assim, a operação só acontece quando a pessoa certa toca no sensor.
Para os momentos de maior risco, como troca de aparelho, aumento de limite e cadastro de uma nova chave, combine a biometria digital com a verificação facial e com a prova de vida. Esse conjunto barra o fraudador que tenta assumir a conta de outra pessoa.
Lembre, porém, do limite dessa proteção. A biometria prova quem toca na tela, mas não prova que a pessoa entendeu o que faz. Quando o golpista convence a própria vítima a transferir o dinheiro, a impressão digital é verdadeira e a fraude continua. Por isso, some a biometria a alertas de comportamento, a confirmações extras para valores incomuns e a mensagens claras no momento do pagamento.
Conheça nossas soluções de biometria e prova de vida para aplicativos no celular. Visite o nosso site ou entre em contato pelo WhatsApp (nesse artigo há um link).
Por onde a sua empresa começa?
Comece por três ações nesta semana: faça um treinamento curto com quem lida com pagamentos, defina uma regra de dupla aprovação e confira se o seu aplicativo exige biometria nas operações sensíveis. Depois, escreva um roteiro com os telefones do banco e os passos para pedir o MED, para que qualquer pessoa da equipe reaja em minutos quando o golpe acontecer.
Leia mais um artigo sobre biometria: Qual o papel da Biometria no Sistema de Pagamentos Nacional.
#PIX #fraudes no pix #MED